tisdag 6 oktober 2026
Dagens namn: Jenny, Jennifer

Ränta är ersättning för att låna ut pengar och kostnaden för att låna pengar. När du har pengar på ett sparkonto får du ränta från banken. När du lånar pengar betalar du ränta till långivaren. Räntan anges vanligtvis som en procentsats och beräknas enligt villkoren för kontot eller lånet.
Det är viktigt att skilja mellan ränta och avkastning. Ränta på ett sparkonto följer kontoavtalet, medan avkastning på aktier och fonder kan bestå av kursförändringar och utdelningar. Avkastningen kan både stiga och falla och är inte garanterad.
På ett sparkonto beskattas ränteinkomster normalt med 30 procent i inkomstslaget kapital. Skatteverket beskriver också bankränta som tillgänglig den 31 december och uppgiften tas normalt upp i deklarationen året därpå. Se Skatteverkets regler för ränteinkomster för detaljer.
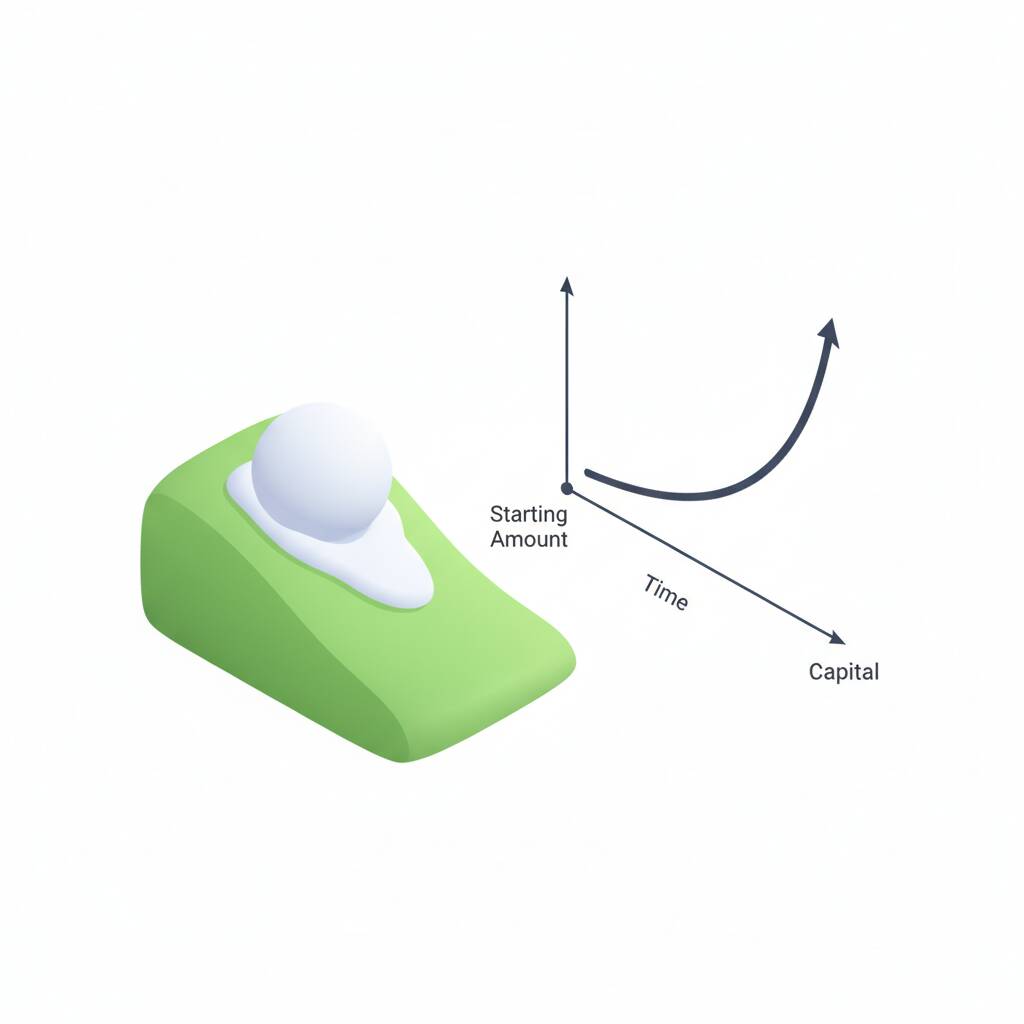
Ränta på ränta, även kallad sammansatt ränta, innebär att tidigare ränta eller avkastning får möjlighet att generera ny avkastning. Beräkningen görs alltså på både ursprungskapitalet och det som redan har tjänats in. Effekten blir större ju längre pengarna är placerade och ju mer avkastning som återinvesteras.
Vid enkel ränta beräknas räntan bara på ursprungskapitalet. Ett kapital på 100 000 kronor med 3 procents enkel ränta ger 3 000 kronor per år. Efter 30 år är beloppet 190 000 kronor, om ingen ränta återinvesteras.
Med årlig ränta på ränta blir samma kapital i stället cirka 242 726 kronor efter 30 år. Vid 5 procents årlig ränta blir 100 000 kronor cirka 432 194 kronor efter 30 år. Skillnaden beror på att varje års avkastning blir en del av kapitalet som nästa års beräkning utgår från. Mer om begreppet finns i guiden vad ränta på ränta är och hur det fungerar.
Den grundläggande formeln för årlig ränta på ränta är:
A = P × (1 + r)n
Så här kan du räkna ut ränta på ränta med ett startkapital på 50 000 kronor, 4 procents årlig ränta och 10 år:
Slutbeloppet blir cirka 74 012 kronor. Beräkningen förutsätter att räntan är konstant och att avkastningen kapitaliseras årligen utan att hänsyn tas till skatt eller avgifter. I en praktisk kalkyl behöver du därför använda samma kapitaliseringsintervall och skatteförutsättningar som gäller för sparformen.
Vid månadsvis kapitalisering används normalt månadsräntan r/12 och 12 × antal år som antal perioder, om årsräntan anges nominellt. Kapitalisering betyder att räntan läggs till kapitalet. Den kan ske årsvis, månadsvis eller enligt andra villkor.
En kalkylator är användbar när du vill räkna på startbelopp, spartid, ränta och återkommande insättningar. Lägg dessutom in månadsbeloppet om verktyget har ett sådant fält. I kalkylatorn för ränta på ränta får du en modell för att testa olika sparscenarier.
72-regeln är en snabb uppskattning av hur många år det tar att fördubbla ett kapital. Dividera 72 med den årliga räntan eller avkastningen uttryckt i procent:
72 ÷ årlig ränta i procent = ungefärlig fördubblingstid
Vid 3 procents årlig avkastning blir uppskattningen 72 ÷ 3 = cirka 24 år. Vid 7 procent blir den cirka 10,3 år. Regeln är enkel att använda när du vill jämföra olika antaganden utan att göra en fullständig ränta på ränta-beräkning.
72-regeln är en uppskattning. Den tar inte hänsyn till skatt, inflation, avgifter eller varierande avkastning. Den passar därför bäst som en översiktlig minnesregel, inte som ett exakt löfte om när ett sparande fördubblas.
Du får ränta på ränta genom att låta räntan eller avkastningen stanna kvar i sparandet. På ett konto sker effekten när banken kapitaliserar räntan. I ett fondsparande kan utdelningar återinvesteras eller fondens avkastning ligga kvar i fonden. För aktier kan återinvesterade utdelningar och stigande värde ge en ränta-på-ränta-liknande effekt.
Regelbundna insättningar förstärker effekten eftersom även nya pengar får tid att ge framtida avkastning. Ett månadssparande gör alltså att kapitalet växer både genom tidigare insättningar och genom de nya belopp som förs över. Hur stort slutbeloppet blir beror på insättningarnas storlek, tidpunkten för insättningarna och den faktiska räntan eller avkastningen.
För fonder och aktier ska du räkna med att värdet kan variera. En konstant räntesats i formeln är en förenklad modell. Den beskriver matematikens effekt, men garanterar inte en viss utveckling på marknaden. Avgifter, skatt och inflation påverkar också hur mycket sparandet faktiskt ökar i köpkraft. Läs mer om ränta-på-ränta-effekten i sparande.
Ränta på ränta i fonder och aktier är egentligen avkastning på tidigare avkastning. En fond kan återinvestera utdelningar, och en aktieägare kan köpa fler aktier för utdelningar. Om värdet därefter stiger får även den återinvesterade delen betydelse för den framtida utvecklingen. Till skillnad från ett sparkonto finns ingen garanterad ränta.
På ett investeringssparkonto, ISK, beskattas inte ränta, utdelningar och andra kapitalvinster separat. I stället sker beskattningen genom en schablonintäkt. Skatteverket beräknar schablonintäkten genom att multiplicera kapitalunderlaget med statslåneräntan den 30 november föregående år plus en procentenhet, med ett lagstadgat golv på 1,25 procent.
För deklarationen 2027, som avser inkomståret 2026, är ISK-schablonintäkten 3,55 procent av kapitalunderlaget före avdrag för den skattefria grundnivån. Från och med 1 januari 2026 är den skattefria grundnivån för sammanlagt sparande i ISK, kapitalförsäkring och PEPP 300 000 kronor. Det är en grundnivå för dessa sparformer, inte en ränta eller en skattesats.
ISK kan vara praktiskt för långsiktiga investeringar, men kontot gör inte avkastningen säker och skatten beräknas inte på den faktiska vinsten. Om investeringarna går ned kan schablonbeskattningen ändå finnas kvar. Se Skatteverkets beräkning av ISK-schablonintäkt när du gör en aktuell kalkyl.
Sparkontoräntan är den ränta banken betalar på pengar som står på kontot. Den beror på kontoform och bankens villkor. När du jämför sparkonton behöver du kontrollera räntesats, kapitaliseringsintervall och eventuella begränsningar för uttag eller saldo.
Ränteinkomsten på ett vanligt sparkonto beskattas normalt med 30 procent. Om kontot ger ränta på ränta måste du därför skilja på beloppet före skatt och det belopp som återstår efter skatt. För aktier och fonder är det i stället marknadsavkastning, utdelningar, avgifter och aktuell kontobeskattning som avgör utfallet.
För lån beräknas räntan normalt på den kvarvarande skulden. När du amorterar minskar skulden, vilket i sin tur minskar framtida räntekostnader. Det är därför inte korrekt att använda sparandets standardformel som en generell formel för ett amorterande lån.
På ett lån behöver du i stället utgå från betalningsplanen: aktuell skuld, räntesats, amortering och hur ofta räntan beräknas. Om obetalda räntekostnader läggs till skulden kan skulden växa, men villkoren avgör hur långivaren räknar.
Från och med inkomstår 2026 får privatpersoner inte göra ränteavdrag för lån utan säkerhet. Reglerna för ränteutgifter finns hos Skatteverket.
Enkel ränta beräknas på ursprungskapitalet i varje period. Ränta på ränta, eller sammansatt ränta, beräknas på ursprungskapitalet plus tidigare ränta eller avkastning. Därför växer ett sparande normalt snabbare med sammansatt ränta när avkastningen återinvesteras.
Använd formeln A = P × (1 + r)n. Skriv räntan som decimal, lägg till ett, upphöj resultatet till antal perioder och multiplicera med startkapitalet. Vid månadsvis kapitalisering används normalt r/12 och 12 gånger antalet år, om årsräntan är nominell.
Varje insättning får sin egen spartid och kan ge framtida ränta eller avkastning. Tidigare insättningar hinner normalt bidra längre än senare insättningar. En kalkylator med fält för månadsinsättning ger därför en bättre modell än formeln för ett enda startbelopp.
Ja, genom återinvesterade utdelningar och återinvesterad avkastning kan aktier och fonder ge en ränta-på-ränta-liknande effekt. Avkastningen är dock inte konstant eller garanterad. Fondvärdet och aktiekurser kan både stiga och falla.
Nej. Ett ISK är en investeringsform där tillgångar som aktier och fonder beskattas genom schablonintäkt. Ett vanligt sparkonto ger ränta på insatta pengar och ränteinkomsten beskattas normalt separat med 30 procent. Ränta på ISK, utdelningar och annan avkastning på tillgångar på kontot beskattas inte separat från ISK-schablonen.
72-regeln uppskattar tiden till en fördubbling genom att dividera 72 med den årliga räntan i procent. Vid 3 procent blir resultatet cirka 24 år och vid 7 procent cirka 10,3 år. Regeln bortser från skatt, inflation, avgifter och varierande avkastning och ska därför ses som en snabb uppskattning.
Amortering minskar den kvarvarande skulden. Eftersom räntan normalt beräknas på skulden minskar också framtida räntekostnader när skulden blir lägre.