lördag 31 oktober 2026
Dagens namn:

Säljer du bitcoin med vinst betalar du 30 % skatt på vinsten. Säljer du med förlust får du dra av 70 % av förlusten. Det gäller även när du byter bitcoin mot ett annat mynt eller betalar med krypto. Äger du i stället en bitcoin-ETP på ISK betalar du bara schablonskatt, och 2026 är de första 300 000 kronorna skattefria. Här är reglerna med räkneexempel, deklarationssteg och vad som ändras när DAC8 träder i kraft.
Skatteverket klassar kryptovalutor som ”andra tillgångar”. Vinst vid försäljning beskattas med 30 % som inkomst av kapital. En förlust får du dra av med 70 % mot andra kapitalinkomster. Varje avyttring räknas, även byten mellan mynt och köp av varor med krypto. Kostnaden räknas med genomsnittsmetoden. Källa: Skatteverket om kryptovalutor.
Den schablonmetod som får användas för marknadsnoterade aktier, där omkostnadsbeloppet sätts till 20 % av försäljningspriset, får inte användas för kryptovalutor. Det innebär att du måste kunna visa vad du har betalat. Saknar du underlag kan Skatteverket uppskatta beloppet, och det blir sällan till din fördel.
Alla köp av samma kryptovaluta läggs ihop och delas med antalet enheter. Det ger ett genomsnittligt anskaffningsvärde per enhet. När du säljer en del av innehavet använder du det värdet. Avgifter vid köp läggs till omkostnaden, och avgifter vid försäljning dras från försäljningspriset.
| Händelse | Antal BTC | Belopp | Snittpris per BTC | Vinst/förlust |
|---|---|---|---|---|
| Köp jan 2024 | 0,10 | 45 000 kr | 450 000 kr | — |
| Köp nov 2024 | 0,05 | 45 000 kr | 600 000 kr (90 000/0,15) | — |
| Köp mar 2025 | 0,05 | 50 000 kr | 700 000 kr (140 000/0,20) | — |
| Försäljning feb 2026 | −0,08 | 68 000 kr | 700 000 kr kvar | 68 000 − 56 000 = +12 000 kr |
| Skatt 30 % | 3 600 kr | |||
| Kvar efter försäljning | 0,12 | 84 000 kr i omkostnad | 700 000 kr |
Räkneexempel. Avgifter exkluderade för enkelhets skull.
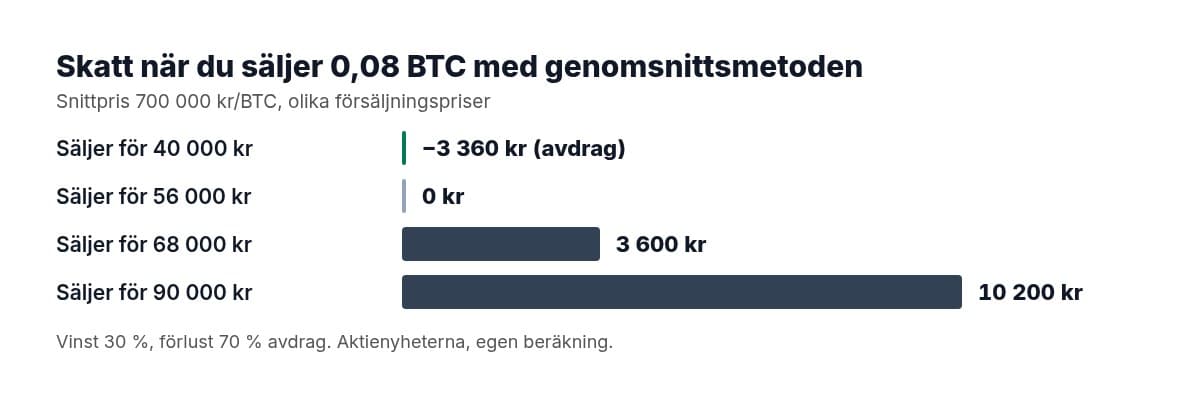
Om försäljningen i stället hade gett 40 000 kr hade förlusten blivit 16 000 kr. Då får du dra av 70 %, det vill säga 11 200 kr, mot andra kapitalinkomster. Avdraget sänker skatten med 3 360 kr. Har du inga kapitalinkomster blir det ett underskott av kapital, som ger en skattereduktion mot inkomstskatten med 30 % (21 % på den del som överstiger 100 000 kr).
| Situation | Skattepliktig? | Hur |
|---|---|---|
| Köpa bitcoin för kronor | Nej | Spara underlaget för omkostnaden |
| Sälja bitcoin för kronor | Ja | Vinst 30 %, förlust 70 % avdrag |
| Byta bitcoin mot ether eller stablecoin | Ja | Räknas som försäljning av bitcoin till marknadsvärdet |
| Betala en vara med bitcoin | Ja | Samma som försäljning |
| Flytta mellan egna plånböcker | Nej | Ingen avyttring, men dokumentera |
| Staking-belöningar | Ja | Inkomst av kapital vid utbetalningen till marknadsvärdet; blir omkostnad |
| Gåva eller arv | Inte för mottagaren vid mottagandet | Mottagaren tar över givarens omkostnad |
Det vanligaste misstaget är byten. Många tror att de bara betalar skatt när pengarna kommer tillbaka till banken. Men den som byter bitcoin mot en stablecoin för att ”vänta ut” en nedgång har sålt sin bitcoin i skattens mening, och kan få en skattesmäll på en vinst som aldrig har nått kontot.
| Scenario (200 000 kr, ett år) | Direktägd bitcoin | ETP på depå | ETP på ISK (under 300 000 kr totalt) |
|---|---|---|---|
| +50 % och sälj | 30 000 kr skatt | 30 000 kr skatt | 0 kr |
| −30 % och sälj | Avdrag ger 12 600 kr lägre skatt | Avdrag enligt reglerna för värdepapperstypen | 0 kr, inget avdrag |
| +50 %, behåll | 0 kr | 0 kr | 0 kr |
| Deklaration | K4 avsnitt D | K4 | Ingen |
Egen beräkning. Skatteverket 2026
ISK är bäst när det går bra och ditt totala sparande på ISK och KF ligger nära eller under 300 000 kr. Direktägt är bättre bara om du vill kunna kvitta en förlust. Den som vill ha bitcoin på ISK behöver en börshandlad ETP. Virtune förklarar hur du köper bitcoin på Avanza och hur produkterna kan läggas på ISK.
| Kapitalunderlag ISK+KF | Skattepliktig del | Skatt 2026 |
|---|---|---|
| 250 000 kr | 0 kr | 0 kr |
| 400 000 kr | 100 000 kr | 1 065 kr |
| 750 000 kr | 450 000 kr | 4 793 kr |
| 1 500 000 kr | 1 200 000 kr | 12 780 kr |
Skattesats 1,065 % (statslåneräntan 2,55 % + 1 %, × 30 %). Skatteverket 2026
Kapitalunderlaget är summan av kontots värde vid ingången av varje kvartal plus årets insättningar, delat med fyra. ISK-skatten dras automatiskt och syns förtryckt i deklarationen.
En bitcoin-ETP är ett börsnoterat värdepapper och inte en kryptovaluta. När du säljer den på en vanlig depå räknas vinsten ut som för andra värdepapper, och mäklaren lämnar kontrolluppgift om försäljningen. Ofta finns uppgifterna förifyllda på K4. Kontrollera att omkostnadsbeloppet stämmer, särskilt om du har köpt vid flera tillfällen eller flyttat innehavet mellan mäklare. Byter du från en ETP till en annan på depå är det en försäljning som beskattas. På ISK är samma byte skattefritt.
Det spelar ingen roll var börsen finns. Är du obegränsat skattskyldig i Sverige ska du deklarera alla avyttringar, även på börser utanför EU. Börser utanför EU omfattas inte av DAC8, men andra länder har liknande regler genom OECD:s ramverk CARF, och informationsutbytet ökar. Mynt som flyttas mellan dina egna plånböcker beskattas inte, men du behöver kunna visa att båda plånböckerna är dina.
Kryptovaluta som är förlorad på grund av en börskonkurs eller ett bedrägeri kan ge rätt till avdrag, men först när förlusten är definitiv. Vid en konkurs är det ofta när konkursen är avslutad och det står klart vad borgenärerna får. Har du glömt lösenordet till en plånbok är det svårare att visa att förlusten är verklig. Spara alltid utdrag, mejl och polisanmälningar. Det här är ett av skälen till att många väljer ETP:er hos reglerade emittenter, där bitcoinen förvaras av en reglerad förvarare och investerarna skyddas av en säkerhetsagent.
Mining i liten skala beskattas normalt som hobby, alltså inkomst av tjänst, där värdet av mynten när du får dem är skattepliktigt. I större skala kan det vara näringsverksamhet med moms och egenavgifter. Lön eller ersättning i krypto beskattas som vanlig lön till marknadsvärdet. I alla fall blir värdet vid utbetalningen ditt omkostnadsbelopp när du senare säljer.
Du kan begära omprövning av en tidigare deklaration upp till sex år bakåt. Gör du det självmant innan Skatteverket har börjat utreda brukar du slippa skattetillägget på 40 %. Med DAC8 blir det mer sannolikt att Skatteverket själv hittar transaktionerna från 2026 och framåt, så det är en bra tid att städa upp.
EU:s direktiv DAC8 gäller från 1 januari 2026. Det kräver att kryptotjänsteleverantörer som börser och mäklare samlar in uppgifter om kundernas transaktioner och rapporterar dem till skattemyndigheterna. De första rapporterna för 2026 lämnas 2027. I praktiken innebär det att den som säljer eller byter krypto på en EU-börs kan räkna med att Skatteverket vet om det. Har du missat att deklarera tidigare år kan du rätta deklarationen själv. Det brukar minska risken för skattetillägg.
Skatteverket kan räkna fram skatten själv och ta ut skattetillägg, normalt 40 % av den undandragna skatten. Med DAC8 får myndigheten uppgifter direkt från börserna inom EU. Rättar du självmant innan Skatteverket hör av sig brukar du slippa tillägget.
Nej. Köp beskattas inte. Men spara underlaget, eftersom det behövs för att räkna omkostnadsbeloppet när du säljer.
På ISK behöver du inte göra något. På depå ska försäljningen redovisas på K4, och mäklaren lämnar oftast förifyllda uppgifter.
30 % på vinsten när du säljer eller byter direktägd bitcoin. En förlust är avdragsgill med 70 %. Äger du en bitcoin-ETP på ISK betalar du i stället 1,065 % av kapitalunderlaget över 300 000 kr 2026.
Ja. Ett byte mellan två kryptovalutor räknas som en försäljning av den du lämnar, till marknadsvärdet vid bytet.
På blankett K4, avsnitt D, som gäller övriga tillgångar. Varje kryptovaluta redovisas för sig.
Det närmaste är en bitcoin-ETP på ISK, där de första 300 000 kronorna av kapitalunderlaget är skattefria från 2026. Direktägd bitcoin beskattas vid varje avyttring.
Belöningar är skattepliktiga som inkomst av kapital till marknadsvärdet när du får dem. Värdet blir omkostnadsbelopp när du senare säljer.
Från 2026 rapporterar kryptotjänsteleverantörer i EU kundernas transaktioner enligt DAC8. De första uppgifterna lämnas 2027.